Sumang-ayon ang CH Robinson Worldwide na bilhin ang karibal na freight broker na RXO sa isang transaksyong cash-and-stock na may implied enterprise value na $5.8 bilyon, isang kombinasyon na lilikha ng isang kumpanya ng logistik na nagkakahalaga ng mahigit $25 bilyon. Ang kasunduang ito ang pinakamalaki sa kasaysayan ng CH Robinson at pag-isahin ang dalawang pangunahing network ng truck-brokerage sa North America habang idinaragdag ang pinabilis at huling-mile na operasyon ng RXO sa mas malawak na plataporma ng freight ng CH Robinson, ayon sa paghahain ng mga kumpanya sa Securities and Exchange Commission at Reuters.
Sa ilalim ng kasunduan sa pagsasanib, ang bawat bahagi ng RXO ay tatanggap ng $17.25 na cash at 0.0856 na bahagi ng CH Robinson. Batay sa 16-araw na volume-weighted average price ng CH Robinson hanggang Oktubre 2, ang pakete ay nagkakahalaga ng $30.25 bawat bahagi ng RXO—isang 29% na premium sa closing price ng RXO sa araw na iyon. Maaaring pumili ang mga mamumuhunan ng all-cash o all-stock na alternatibo, ngunit ang mga pagpipiliang iyon ay napapailalim sa proration kaya ang kabuuang konsiderasyon ay mananatiling humigit-kumulang 57% cash at 43% stock. Inaasahang ang mga shareholder ng RXO ay magmamay-ari ng humigit-kumulang 11% ng pinagsamang kumpanya pagkatapos ng pagsasara, ayon sa pagsisiwalat ng SEC .
Ang iskala ay nakakatugon sa isang mahirap na siklo ng kargamento
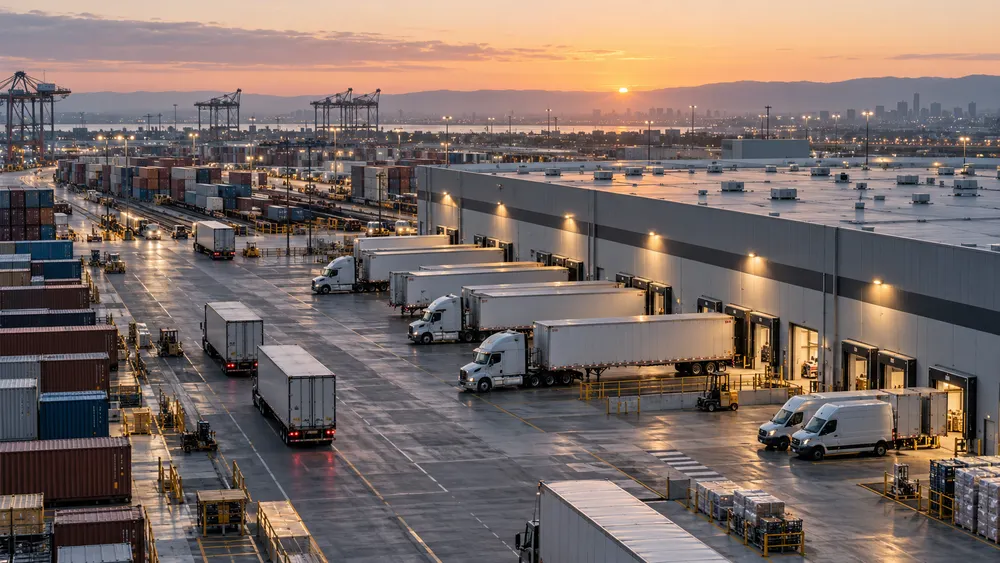
Ang estratehikong kaso ay nakasalalay sa densidad. Ang mga freight broker ay nag-uugnay sa mga shipper sa mga carrier sa halip na pagmamay-ari ng karamihan sa mga trak na naghahatid ng kargamento ng mga customer. Ang isang mas malaking network ay maaaring mapabuti ang pagtutugma, mabawasan ang mga bakanteng milya at palawakin ang menu ng serbisyo na magagamit sa malalaking customer. Sinabi ng CH Robinson na palalalimin ng RXO ang negosyo nito sa transportasyon sa ibabaw ng North American habang nagdaragdag ng mga kalakasan sa pinabilis na kargamento at paghahatid sa huling milya. ng Wall Street Journal ang transaksyon bilang pagbili ng isa sa pinakamalaking karibal ng CH Robinson at sinabing palalawakin nito ang pinabilis at huling milya na abot ng mamimili.
Dumating ang kasunduan matapos ang pabago-bagong panahon para sa trucking. Iniulat ng Reuters na kamakailan lamang ay nakinabang ang mga freight broker mula sa mas mataas na singil sa trucking sa US, habang ang mga pagbabago sa presyo ng diesel ay nagdulot ng pressure sa mga margin dahil ang mga fuel surcharge at spot price ay hindi laging nag-aadjust sa parehong bilis. Nagtala ang RXO ng taunang pagkalugi noong 2024 at 2025 ngunit lumampas sa inaasahan sa kita sa pinakahuling quarter nito, ayon sa Reuters. Ang sitwasyong iyon ang dahilan kung bakit mahalaga sa halaga ng transaksyon ang kakayahan ng CH Robinson na isama ang mga operasyon at gawing matibay ang mga margin dahil sa mas malaking saklaw nito.
Tinataya ni CH Robinson na aabot sa humigit-kumulang $300 milyon ang taunang net run-rate cost savings sa loob ng dalawang taon mula sa pagsasara. Iniuugnay ng kumpanya ang mga natitipid na ito sa mga operating efficiency, shared services, mas mababang third-party spending at pag-deploy ng "Lean AI" operating model nito sa buong RXO. Hinuhulaan din nito na ang acquisition ay magpapataas ng adjusted earnings per share sa loob ng siyam na buwan mula sa pagsasara at magdudulot ng pagtaas ng porsyento ng mga nasa kalagitnaan ng kabataan sa 2028. Ang mga iyon ay mga pagtataya ng pamamahala, hindi garantisadong resulta; ang sariling anunsyo ng transaksyon ay nagbabala na ang mga gastos sa integrasyon, pagkagambala ng customer o empleyado, mga kondisyon sa financing at ang pagkabigong makamit ang inaasahang mga synergies ay maaaring magpabago sa resulta.
Nahati ang pananaw ng mga mamumuhunan sa presyo at panganib sa pagpapatupad
Ang unang reaksyon sa merkado ay nagpakita ng pagkakahating iyon. Ang mga bahagi ng RXO ay tumaas ng humigit-kumulang 22% noong Lunes habang ang CH Robinson ay bumagsak ng 13%, ayon sa Reuters. ng Associated Press ang katulad na pagsasara—ang RXO ay tumaas ng 22.5% at ang CH Robinson ay bumaba ng 10.8%—habang ang mga stock ng US ay malawak na umuunlad. Ang pagtaas ng target ay sumasalamin sa premium ng pagkuha, habang ang pagbaba ng mamimili ay nagpapahiwatig ng pag-aalala tungkol sa presyo ng pagbili, mga bagong bahagi, pangungutang at ang trabahong kinakailangan upang pagsamahin ang dalawang kumplikadong network.
Plano ni CH Robinson na pondohan ang bahaging cash gamit ang bagong utang at nag-ayos ng isang ganap na underwritten bridge commitment mula sa Morgan Stanley Senior Funding. Nakasaad sa mga materyales ng transaksyon na $4.5 bilyon ng committed financing ang magagamit bilang backstop. Layunin ng pamamahala na ihinto ang mga share repurchase pagkatapos makumpleto at ibalik ang net leverage sa target range na 1.75 hanggang 2.25 beses ang adjusted earnings bago ang interes, buwis, depreciation at amortization sa pagtatapos ng 2028. Sinasabi ng kumpanya na inaasahan nitong mapanatili ang isang investment-grade credit profile, bagaman ang resulta ay depende sa cash generation at paghahatid ng inaasahang ipon.
Nang walang tutol, inaprubahan ng mga lupon ng parehong kumpanya ang kasunduan. Ang MFN Partners, na kumokontrol sa humigit-kumulang 17% ng mga share ng RXO, ay pumasok sa isang kasunduan sa pagboto na sumusuporta sa transaksyon, ayon sa filing ng SEC. Ang pagsasara ay naka-target sa unang kalahati ng 2027 at nananatiling napapailalim sa pag-apruba ng mga shareholder ng RXO, pagsusuri ng regulasyon, at iba pang mga nakagawiang kondisyon. Ang RXO ay pangunahing isasama sa dibisyon ng North American Surface Transportation ng CH Robinson.
Ano ang mababago ng kasunduan
Para sa mga nagpapadala, ang ipinangakong benepisyo ay isang mas malawak na nag-iisang tagapagbigay ng serbisyo na may mas maraming ugnayan sa carrier, heograpikong saklaw, at mga paraan ng paghahatid. Para sa mga carrier, ang isang mas siksik na network ay maaaring magdala ng mas maraming pagkakataon upang maitugma ang kagamitan sa mga kargamento. Alinmang resulta ay hindi awtomatiko. Ang pagsasama-sama ay maaari ring mabawasan ang pagpili ng customer, lumikha ng mga pagkagambala sa teknolohiya at serbisyo sa panahon ng pagsasama, at paigtingin ang presyon upang mabilis na makatipid. Partikular na tinutukoy ng paghahain ng pagsasanib ang mga tugon sa kompetisyon, pagpapanatili ng mga empleyado at customer, mga panganib sa teknolohiya, at mga hindi inaasahang pananagutan sa mga salik na maaaring makasira sa plano.
Samakatuwid, ang transaksyon ay maituturing na isang malaking taya sa pagpapatupad sa panahon ng hindi pantay na merkado ng kargamento. Nagbabayad nang malaki ang CH Robinson para sa network at mga kakayahan ng RXO, pagkatapos ay umaasa sa disiplina sa pagpapatakbo at automation upang bigyang-katwiran ito. Kailangan pa ring aprubahan ng mga regulator at mamumuhunan ng RXO ang kasunduan, at ang inaasahang matitipid ay hindi susubukan hanggang sa matapos ang pagsasara. Sa ngayon, ang kasunduan ay nagtatatag ng isang potensyal na bagong nangunguna sa larangan ng logistik ng ikatlong partido—at isang mahirap na pagsubok sa integrasyon para sa CH Robinson.