Tinanggihan ng Northern Star Resources ang isang hindi hinihinging panukala sa pagkuha ng kumpanya mula sa Gold Fields ng South Africa na nagtasa sa prodyuser ng ginto sa Australia ng A$38.7 bilyon, na sinasabing ang alok na cash-and-stock ay lubhang nagpababa sa halaga ng mga asset nito at maglilipat ng mga shareholder sa isang kumpanyang may mas mapanganib na heograpikong halo.
A$27 kada share, karamihan ay nasa stock
Isinumite ng Gold Fields ang hindi nagbubuklod at may kondisyong panukala noong Setyembre 14. Ang mga shareholder ng Northern Star ay makakatanggap sana ng 0.3125 bagong inisyu na shares ng Gold Fields kasama ang A$7.25 na cash para sa bawat share na kanilang pagmamay-ari, ayon sa pagsisiwalat ng Northern Star sa ASX. Batay sa presyo ng pagsasara ng Gold Fields noong Setyembre 11, ang pakete ay nagpapahiwatig ng A$27 para sa bawat share ng Northern Star at isang equity value na humigit-kumulang A$38.7 bilyon.
Ang alok ay kumakatawan sa 22% na premium sa huling presyo ng pagsasara ng Northern Star bago ang approach at 15% na premium sa 30-araw na volume-weighted average price nito. Ngunit ang halaga ay hindi nakapirmi. Dahil ang karamihan sa konsiderasyon ay binubuo ng mga share ng Gold Fields, ang headline value ng panukala ay tataas o bababa kasama ng stock ng bidder. Gamit ang mga presyo noong Setyembre 25, kinalkula ng Capital Brief na ang implied value ay bumaba sa A$25.19 bawat share ng Northern Star, o humigit-kumulang A$36.1 bilyon.
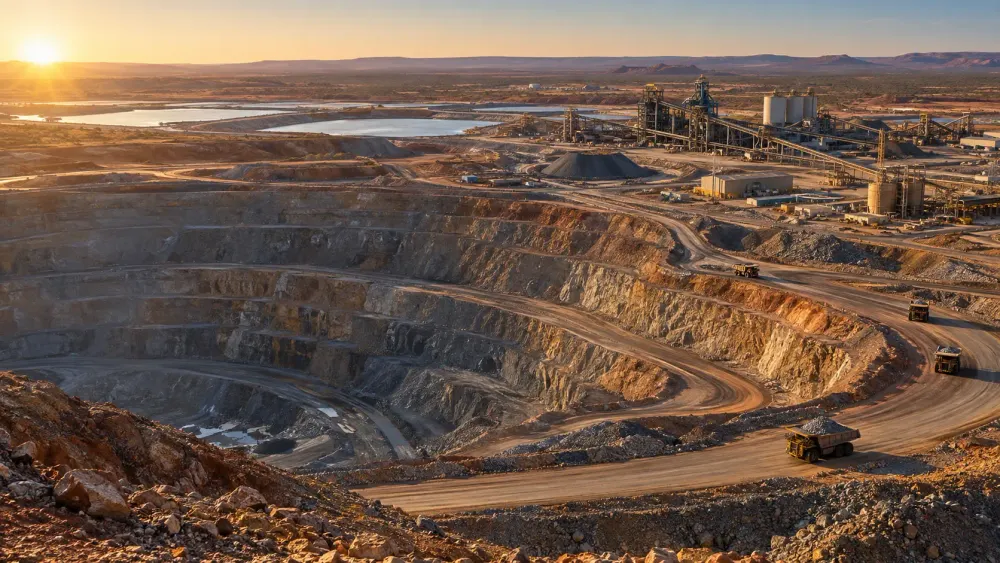
Sinabi ng lupon ng Northern Star na nagkakaisang tinanggihan nito ang panukala at tumangging makipag-ugnayan pa. Inilarawan ng minero ang tiyempo bilang oportunista, na nangangatwiran na ang alok ay hindi lubos na kinikilala ang mga inaasahang pagpapabuti mula sa pagpapalawak ng pagproseso ng Fimiston sa Kalgoorlie o ang hinaharap na halaga ng pag-unlad ng Hemi sa Kanlurang Australia.
Ikinakatuwiran ng Gold Fields na ang kombinasyon ay lumilikha ng laki
Kinumpirma ng Gold Fields ang mga tuntunin matapos tumugon ang Northern Star sa espekulasyon ng merkado. Sa anunsyo nito tungkol sa mga shareholder, sinabi ng kumpanyang nakabase sa Johannesburg na ang isang kombinasyon ay maaaring magbunga ng halagang US$4 bilyon hanggang US$5 bilyon sa pamamagitan ng mga sinerhiya sa operasyon at pananalapi. Iminungkahi rin nito ang pagtatatag ng isang pangalawang listahan sa Australia para sa mga bagong share na inisyu sa mga mamumuhunan sa Northern Star, na napapailalim sa pag-apruba ng palitan.
Ang katwiran ng bidder ay nakasalalay sa pagsasama ng dalawang malalaking portfolio sa isang industriya kung saan ang mga prodyuser ay naghahangad ng mga reserbang mas matagal ang buhay at mas mababang gastos sa yunit sa pamamagitan ng pagsasama-sama. Ang Northern Star ay nagpapatakbo ng mga minahan sa Kanlurang Australia at Alaska. Ang Gold Fields ay may mga operasyon sa Australia, South Africa, Ghana, Chile, Peru at Canada, na nagbibigay sa pinagsamang kumpanya ng mas malawak na saklaw ngunit inilalantad din ang mga mamumuhunan sa Northern Star sa mas malawak na hanay ng mga regulasyon, pampulitika at operating na kapaligiran.
Ang pagkakaibang iyon ang naging pangunahing punto sa pagtanggi ng Northern Star. Sinabi ng lupon na ang malaking bahagi ng stock ay mag-iiwan sa mga mamumuhunan nito ng malaking pagkakalantad sa mas mataas na profile ng hurisdiksyon-risk ng Gold Fields. Nagpakita ang Gold Fields ng parehong internasyonal na bakas bilang isang mapagkukunan ng diversification at kadalubhasaan sa pagpapatakbo. Ipinapakita ng magkasalungat na mga pagtatasa kung bakit ang debate ay hindi lamang tungkol sa premium: ito ay tungkol din sa kung aling mga shareholder ng portfolio ang aariin pagkatapos ng pagsasara.
Sina Hemi at Kalgoorlie ay nakaupo sa gitna
Ang depensa ng Northern Star ay lubos na nakasalalay sa mga proyektong ang ekonomiya ay umuunlad pa rin. Inilalarawan ng kumpanya ang Hemi, na nakuha kasama ang De Grey Mining noong 2025, bilang isang malaki at pangmatagalang proyekto sa rehiyon ng Pilbara sa Kanlurang Australia. Sa Kalgoorlie, ang pinalawak na gilingan ng Fimiston ay inilaan upang mapataas ang kapasidad sa pagproseso at suportahan ang mas mataas na produksyon. Ang posisyon ng pamamahala ay ang pagbebenta bago mag-mature ang mga pamumuhunang iyon ay maglilipat ng malaking bahagi ng kanilang potensyal na bentahe sa Gold Fields.
May mga dahilan ang mga mamumuhunan para subukan ang pahayag na iyan. Naharap ang Northern Star sa mga pagkabigo sa produksyon at gastos, at isiniwalat ng aktibistang si Elliott Investment Management ang isang stake na nagkakahalaga ng mahigit A$1 bilyon noong Hunyo. Nanawagan si Elliott para sa isang estratehikong pagsusuri, mga pagbabago sa operasyon at pagsasaalang-alang sa isang pagbebenta, na nangangatwiran na ang paulit-ulit na mga pagkakamali sa gabay ay nagpababa sa pagtatasa ng kumpanya. Iniulat ng Reuters na tinanggap ng Northern Star ang diyalogo habang patuloy na naghahanap ng bagong punong ehekutibo.
Samakatuwid, dumating ang panukala ng Gold Fields noong ang Northern Star ay nasa ilalim na ng presyur na ipakita kung ang nakapag-iisang plano nito ay maaaring lumikha ng higit na halaga kaysa sa isang transaksyon. Dapat ipakita ngayon ng lupon na ang inaasahang mga kita sa Hemi at Kalgoorlie ay makakamit sa isang takdang panahon at badyet na nagbibigay-katwiran sa pagtanggi sa isang malaking premium.
Ang tugon ng merkado ay nag-iiwan ng bukas na paligsahan
Tumaas ng hanggang 11% ang shares ng Northern Star sa Sydney matapos maging publiko ang panukala, bago ito bumaba sa humigit-kumulang 8% na pagtaas, ayon sa isang ulat sa merkado ng Reuters. Dahil sa pagtaas na ito, nabawasan ang agwat sa pagitan ng presyo sa merkado at ng pabago-bagong ipinahiwatig na halaga ng alok, na nagmumungkahi na nakakita ang mga mamumuhunan ng makabuluhang posibilidad ng alinman sa isang binagong bid o isang mas malakas na pagtatasa na lumilitaw mula sa estratehikong presyon.
Walang umiiral na kasunduan, at hindi nangako ang Gold Fields na pagbubutihin ang mga tuntunin nito. Ang anumang transaksyon ay mangangailangan ng angkop na pagsusuri, mga tiyak na dokumento, mga boto ng shareholder, at mga pag-apruba ng regulator. Ang istrukturang puno ng stock ay gagawing sensitibo rin ang ekonomiya sa mga presyo ng ginto, paggalaw ng pera, at ang relatibong pagganap ng parehong kumpanya bago makumpleto.
Ang susunod na hakbang ay para sa Gold Fields, ngunit ang Northern Star ngayon ay may mas mataas na pasanin ng pagpapatunay. Sinabi ng mga direktor nito na ang A$27 kada share ay hindi sapat at ang mga asset ng kumpanya ay nararapat na bigyan ng premium para sa lokasyon at paglago. Susukatin ng mga mamumuhunan ang depensang iyon laban sa mga resulta ng operasyon, mga milestone ng proyekto at kung may lilitaw na ibang bidder. Hanggang sa panahong iyon, ang tinanggihang panukala ay hindi isang nakumpletong kasunduan kundi isang pampublikong pagsusuri sa pagtatasa para sa isa sa pinakamalaking prodyuser ng ginto sa Australia.