
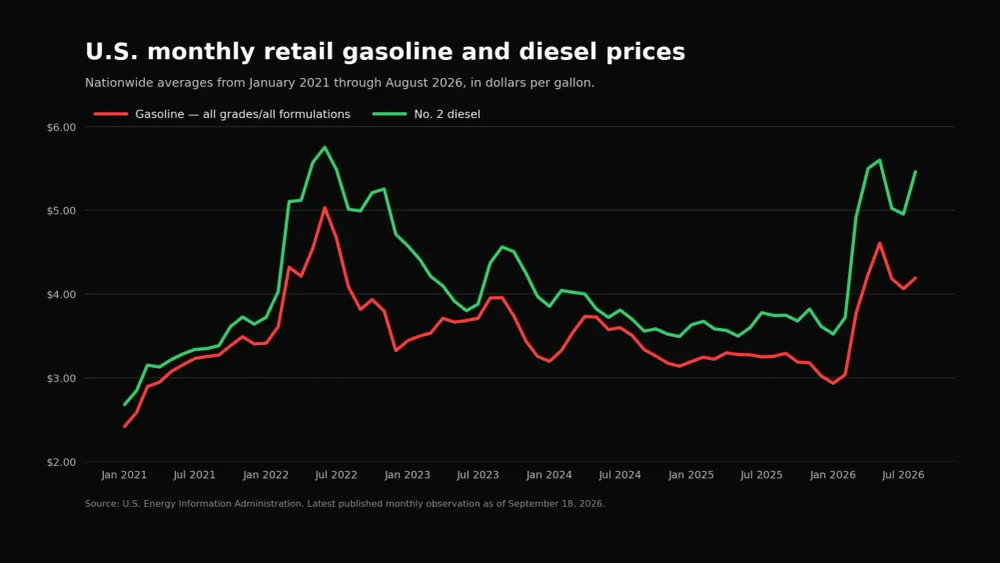
Umabot sa $6.285 kada galon ang presyong tingian ng diesel sa mga highway sa buong bansa noong Setyembre 14, habang ang average para sa lahat ng grado ng gasolina ay umakyat sa $4.455, ayon sa pinakabagong datos ng EIA. Kasama sa mga bilang na iyon ang mga buwis at kumakatawan sa mga pagtaas na 68.6 sentimo para sa diesel at 24.8 sentimo para sa gasolina sa loob ng dalawang linggo.
Ang karaniwang halaga ng gasolina ay nasa average na $4.319 kada galon sa parehong survey. Ang mas malawak na sukat para sa lahat ng uri—ginamit sa kasamang tsart upang manatiling pare-pareho ang historical series—ay kinabibilangan ng regular, midgrade, at premium na gasolina. Ang mga nakumpletong buwanang average ng EIA para sa Agosto ay $4.192 para sa gasolina at $5.462 para sa diesel, kumpara sa $3.258 at $3.744, ayon sa pagkakabanggit, isang taon na ang nakalilipas.
Magkakaugnay ngunit hindi magkapareho ang mga pagtaas. Parehong sinisipsip ng dalawang panggatong ang mas mataas na halaga ng krudo na dulot ng nagambalang pandaigdigang suplay. Nahaharap din ang diesel sa mas matinding kakulangan ng mismong pinong produkto, na nag-iiwan sa mga fleet ng trucking, mga magsasaka, mga kumpanya ng konstruksyon at mga mamimili na nalalantad sa isang mataas na presyo na hindi maipaliwanag ng krudo lamang.
Ang krudong langis ay bumalik bilang karaniwang presyon
Ang krudo ang pinakamalaking pabagu-bagong sangkap sa presyo ng gasolina at diesel. Ang kamakailang pagtaas nito ay nagsimula sa itaas ng presyo, bago pa man umabot ang gasolina sa isang refinery o istasyon ng serbisyo. Ang krudo ng Brent ay may average na $91 kada bariles noong Agosto, mas mataas ng $7 mula Hulyo, ayon sa pananaw sa merkado.
Tinatantya ng EIA na ang pandaigdigang imbentaryo ng petrolyo ay bumaba ng humigit-kumulang 400 milyong bariles mula 2026 hanggang Agosto. Kinakalkula ng ahensya na ang mga imbentaryo ay bumaba sa average na rate na 3.9 milyong bariles bawat araw sa ikalawang quarter at tinatayang magkakaroon pa ng karagdagang pagbaba ng 3 milyong bariles bawat araw sa ikatlong quarter at 1.7 milyon sa ikaapat na quarter.
Ang pagbabang iyon ay sumasalamin sa isang merkado kung saan ang pagkonsumo ay lumalampas sa agarang magagamit na produksyon at suplay. Inaalis din nito ang unan sa imbentaryo na karaniwang sumisipsip ng isang pagkagambala nang hindi nagdudulot ng pantay na matalas na tugon sa presyo. Kapag kakaunti ang mga nakaimbak na bariles, mas agresibong nakikipagkumpitensya ang mga mamimili para sa kasalukuyang produksyon, na nagpapataas ng presyo ng krudo at nagbabayad ang mga refiner ng pakyawan na gastos.
Hindi bumagsak ang produksiyon ng US. Tinataya ng EIA na ang domestic crude output ay aabot sa average na 13.8 milyong bariles kada araw sa 2026, higit sa 13.7 milyon sa 2025. Ngunit ang presyo ng langis ay nakatakda sa pandaigdigang merkado. Ang karagdagang bariles ng US ay maaaring magpakalma sa epekto ng kakulangan sa pandaigdigang merkado nang hindi lubos na inihihiwalay ang mga motoristang Amerikano mula rito.
Binawasan ng mga pagkagambala sa Gitnang Silangan ang magagamit na suplay
Ang agarang geopolitical pressure ay nakatuon sa dalawang pangunahing shipping corridor. Iniulat ng EIA na ang mga shut-in sa produksyon ng krudo ay may average na 6.7 milyong bariles kada araw noong Agosto, mula sa 5 milyon noong Hulyo, dahil ang mga export sa pamamagitan ng Strait of Hormuz at Bab el-Mandeb ay nanatiling limitado at pabagu-bago.
Iniugnay ng ahensya ang bahagi ng pagkaantala sa mga panibagong paghihigpit sa pag-export ng langis ng Iran matapos ang mga pag-atake sa mga tanker sa Strait of Hormuz. Hiwalay na nagpataw ang Treasury Department ng mga parusang pandagat noong Hulyo sa mga kumpanya at barko na aniya'y konektado sa isang sistema ng seguro at pagpapadala ng Iran na tumatakbo sa paligid ng kipot.
Naantala rin ang mga paggalaw ng pag-export ng Saudi sa Dagat na Pula. Sinabi ng EIA na ang mga kargamento noong Agosto mula sa daungan ng Yanbu sa Saudi ay humigit-kumulang kalahati ng antas noong Hulyo. Tumugon ang mga prodyuser at mangangalakal sa pamamagitan ng mga alternatibong pipeline, mas mahahabang paglalakbay, paglilipat ng kargamento sa pagitan ng mga barko at iba pang mga pagbabago sa ruta, ngunit ang mga solusyong iyon ay maaaring mabawasan ang magagamit na dami, mapataas ang mga gastos sa transportasyon o maantala ang paghahatid.
Ipinapalagay ng EIA na ang daloy ng langis mula sa Gitnang Silangan ay unti-unting bubuti ngunit mananatiling limitado sa ikaapat na quarter. Sa ilalim ng senaryo na iyon, tinataya ng ahensya na ang Brent crude ay malapit sa $90 kada bariles sa ikalawang kalahati ng 2026. Nagbabala rin ito na ang pagbabago ng mga kondisyon sa paligid ng parehong daluyan ng tubig ay maaaring lumikha ng mas panandaliang pabagu-bago kaysa sa nakukuha ng pagtataya nito.
Nahaharap ang Diesel sa pangalawa at mas mahigpit na merkado
Ang $1.83 na premium ng Diesel kumpara sa average ng all-grade na gasolina noong Setyembre 14 ay sumasalamin sa mga kondisyon sa pandaigdigang merkado ng distillate. Ang mga produktong diesel, heating oil, at jet-fuel ay nakikipagkumpitensya para sa kaugnay na output ng refinery. Ang kanilang mga presyo ay maaaring tumaas nang hiwalay sa gasolina kapag bumaba ang produksyon ng distillate o tumaas ang demand.
Bumagsak ang imbentaryo ng distillate ng US sa mas mababa sa kanilang limang-taong saklaw noong Abril. Tinataya ngayon ng EIA na bababa ang mga stock sa mas mababa sa 100 milyong bariles sa Setyembre at mananatili sa mas mababa sa minimum na 2021–2025 hanggang sa katapusan ng 2026 at halos buong 2027. Iniuugnay ng ahensya ang pagbaba sa nabawasang produksyon ng refinery sa Gitnang Silangan, Russia at China at sa malakas na pag-export ng US sa isang pandaigdigang merkado na limitado ang suplay.
Ang net US distillate exports ay nasa o malapit sa kanilang limang-taong pinakamataas na antas bawat buwan simula noong Pebrero. Sinusuportahan ng mga export ang mga operasyon ng refinery at nagsisilbi sa mga customer sa ibang bansa, ngunit sa isang masikip na merkado, mas malapit din nilang iniuugnay ang domestic diesel sa mas mataas na pandaigdigang presyo. Tinatantya ng EIA na ang diesel crack spread—ang pagkakaiba sa pagitan ng wholesale value ng diesel at ng krudo na ginamit sa paggawa nito—ay lalampas sa $2 kada galon mula Agosto hanggang Nobyembre.
Maaaring palakasin ng mga pana-panahong kondisyon ang kawalan ng balanseng iyon. Karaniwang nagsasagawa ng maintenance ang mga refinery sa panahon ng taglagas, na pansamantalang naglilimita sa output. Kasabay nito, tumataas ang paggamit ng diesel sa agrikultura sa panahon ng pag-aani at nagsisimulang tumaas ang demand sa heating-oil bago ang taglamig. Ang resulta ay isang panahon kung saan maaaring bumaba ang produksyon habang lumalakas ang pagkonsumo, na may hindi pangkaraniwang mababang imbentaryo na magagamit upang matugunan ang pagkakaiba.
Ang gasolina ay nahaharap sa medyo kakaibang pana-panahong pagbabago. Ang demand sa pangkalahatan ay bumababa pagkatapos ng panahon ng pagmamaneho sa tag-init, at ang paglipat mula sa mas mahal na gasolina na pang-tag-init patungo sa mga ispesipikasyon sa taglamig ay maaaring makabawas sa mga gastos sa produksyon. Ang mga salik na iyon ay karaniwang maglalagay ng pababa na presyon sa gasolina. Gayunpaman, ngayong taon, ang pagbaba ng pandaigdigang imbentaryo ng krudo at ang gastos ng nagambalang daloy ng langis ay gumagana sa kabaligtaran na direksyon.
Ang mga presyong tingian ay hindi nagbabago nang perpekto kasabay ng krudo. Ang mga refiner ay unang nagko-convert ng krudo sa mga produkto, ang mga wholesaler ay naglilipat ng mga panggatong na iyon sa pamamagitan ng mga pipeline at terminal, at ang mga istasyon ng serbisyo ay nagpepresyo ng mga imbentaryo na nakuha sa iba't ibang oras. Samakatuwid, ang mga pagbabago sa presyo ng krudo at mga margin ng refinery ay maaaring umabot sa mga indibidwal na bomba sa iba't ibang bilis. Ang mga gastos sa transportasyon, mga buwis ng estado at lokal, mga kinakailangang pormulasyon ng panggatong at mga kondisyon ng suplay sa rehiyon ay nagdudulot din ng malaking pagkakaiba sa paligid ng pambansang bilang.
Ang mga pagbasa ng EIA ay mga pagtatantya lamang sa istatistika sa halip na isang senso ng bawat gasolinahan. Sinusuri ng ahensya ang mga retail outlet bawat linggo at iniuulat ang mga presyo kasama ang mga buwis. Pagkatapos ay kinakalkula nito ang mga buwanan at taunang bilang mga simpleng average ng mga magagamit na lingguhang pagtatantya. Mahalaga ang pagkakaibang iyon sa isang mabilis na nagbabagong merkado: ang punto ng Agosto sa tsart ay naglalarawan sa nakumpletong buwan, habang ang pagbasa noong Setyembre 14 ay nagbibigay ng mas kasalukuyang snapshot na binanggit sa artikulong ito.
Ang parehong pagkakaiba ay nagpapaliwanag kung bakit ang naobserbahang presyo ng isang drayber ay maaaring magkaiba sa pambansang average nang hindi ito sinasalungat. Ang reformulated na gasolina, na kinakailangan sa mga itinalagang lugar upang matugunan ang mga pamantayan ng kalidad ng hangin, ay may average na $4.816 sa lahat ng grado noong Setyembre 14. Ang conventional-area na gasolina ay may average na $4.269. Parehong bahagi ng $4.455 na pambansang all-grade na pagtatantya, ngunit hindi kumakatawan sa bawat lokal na merkado ang alinman sa mga ito.
Inilalagay ng tsart ang kasalukuyang pagtaas sa konteksto
Ipinapakita ng buwanang talaan na ang parehong gasolina ay nananatiling mas mababa sa kanilang mga peak noong Hunyo 2022 sa isang nakumpletong buwan. Ang all-grade na gasolina ay may average na $5.032 noong Hunyo 2022, habang ang diesel ay may average na $5.754. Pagsapit ng Enero 2026, ang mga average na iyon ay bumaba sa $2.936 at $3.523 bago mabilis na tumaas noong tagsibol at tag-araw.
Ang diesel noong Agosto 2026 ay 29.2 sentimo lamang ang mas mababa sa buwanang pinakamataas nito noong Hunyo 2022. Ang lingguhang pagbasa noong Setyembre 14 ay lumampas na sa naunang buwanang pinakamataas na presyo, bagama't ang lingguhan at buwanang obserbasyon ay sumusukat sa iba't ibang panahon at hindi dapat ituring na direktang katumbas. Ang pangwakas na buwanang average para sa Setyembre ay hindi magiging available hangga't hindi nakukumpleto ang lingguhang obserbasyon para sa buwan.
Sa kasalukuyan, tinataya ng EIA na ang average na kita sa buong taon ng 2026 ay $3.84 para sa gasolina at $5.07 para sa diesel. Ang taya nito sa 2027 ay bababa sa $3.35 at $4.40 habang bumabalik ang produksyon at daloy ng kalakalan sa Gitnang Silangan, muling nabubuo ang mga pandaigdigang imbentaryo, at tumataas ang output ng krudo ng US sa inaasahang 14.3 milyong bariles kada araw.
Ang landas na iyan ay kondisyonal, hindi sigurado. Ang mas mabilis na normalisasyon ng produksyon ng pagpapadala at refinery ay maaaring magpababa ng presyo ng pakyawan at tingian. Ang patuloy na mga paghihigpit sa pag-export, karagdagang pagkawala ng refinery o mas mabagal na pagbawi ng imbentaryo ay maaaring magpanatili ng mataas na margin ng krudo at diesel. Sa ngayon, ipinapahiwatig ng ebidensya na ang mga motorista ang nagbabayad para sa pandaigdigang kakulangan ng krudo, habang ang mga gumagamit ng diesel ang nagbabayad para sa kakulangang iyon kasama ang isang hiwalay na kakulangan ng distillate fuel.











