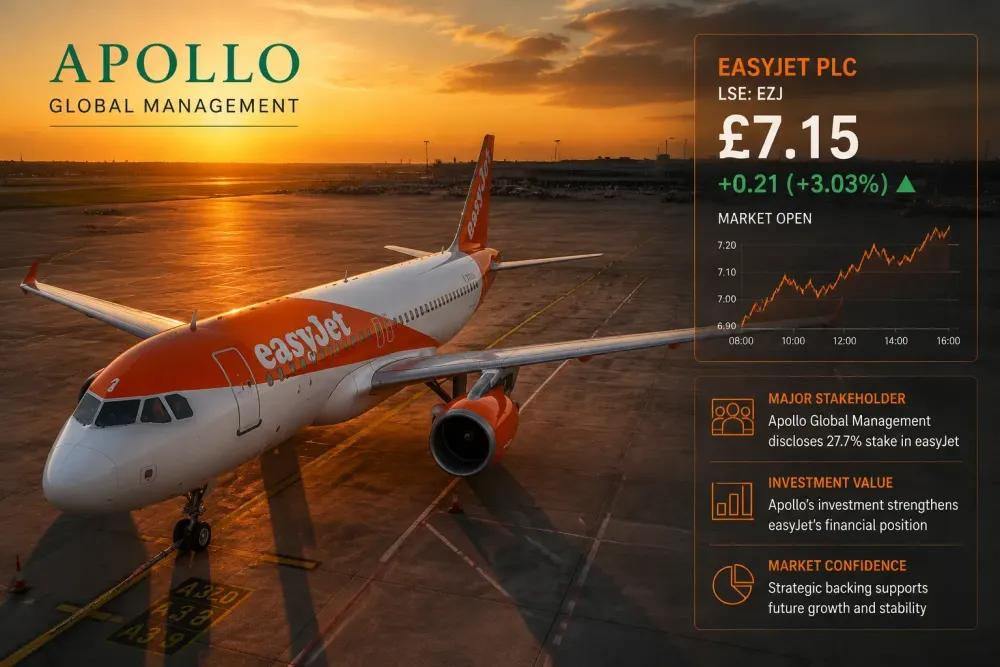
Ang mga shareholder ng EasyJet ay nakatakdang makatanggap ng £7.15 na cash kada share na hawak nila, isang 81% na premium sa closing price ng carrier sa Mayo 28, sa ilalim ng isang matatag na takeover agreement na kinumpirma ng Apollo Global Management sa airline, ayon sa Aviation Business. Ang kasunduan, na nagpapahalaga sa buong share capital ng London-listed carrier sa humigit-kumulang £5.7 bilyon, o humigit-kumulang $7.7 bilyon, ay nagtatapos sa isang tatlong-buwang bidding contest at nagmamarka ng isa sa pinakamalaking private-equity moves sa European aviation sa loob ng maraming taon, ayon sa Reuters.
Ang kasunduan, na binuo sa pamamagitan ng isang sasakyang inkorporada sa Jersey na tinatawag na Eagle Bidco na hindi direktang pagmamay-ari ng mga pondo na pinamamahalaan ng Apollo, ay lumitaw matapos umatras ang karibal na bidder na si Castlelake sa karera noong Agosto 6 nang hindi nagsasabi ng dahilan sa publiko, ayon sa ng easyJet . Limang beses nang itinaas ng Castlelake ang alok nito sa buong tag-araw, na sa huli ay umabot sa £6.90 bawat share, bago ibigay ang field sa mas mataas na bid ng Apollo, batay sa timeline na inilathala ng easyJet para sa mga shareholder, ayon sa easyJet. Ang board ng easyJet, na pinayuhan ng Evercore, ay nagkakaisang nagrekomenda ng mga tuntunin ng Apollo, kung saan sinabi ng non-executive chair na si Stephen Hester na ang alok ay "naaangkop na kinikilala ang kalidad ng negosyong aming itinayo at naghahatid ng agarang, tiyak at kaakit-akit na halaga para sa mga shareholder," ayon sa Reuters.
Bakit ang bilis tumaas ng presyo
Ang digmaan sa pag-bid ay nagsimula pa noong huling bahagi ng Mayo, nang unang lumapit si Castlelake sa easyJet dala ang isang serye ng mga panukala na unang tinanggihan ng board dahil sa pagmamaliit sa halaga ng kumpanya, ayon sa isiniwalat na timeline ng easyJet sa pahina ng mga mamumuhunan. Pagsapit ng Hulyo 5, pansamantalang sumang-ayon ang board sa ikalimang panukala ng Castlelake na £6.90 kada share, ngunit nakialam ang Apollo pagkalipas ng tatlong araw na may mas mataas na £7.15 na bid na sinabi ng mga direktor ng easyJet na nagdulot ng "isang mas mahusay na resulta para sa mga shareholder ng easyJet," ayon sa Reuters. Ang pagbaligtad na iyon ay nagtulak sa mga share ng easyJet na tumaas ng hanggang 16% sa isang sesyon sa kanilang pinakamataas na antas mula noong Pebrero 2022, ayon sa Reuters.
Ang panalong presyo ng Apollo ay 54% ding mas mataas kaysa sa £4.64 na pagsasara ng easyJet noong Pebrero 27, ang huling araw ng kalakalan bago sumiklab ang kasalukuyang tunggalian sa Gitnang Silangan, at 22% mas mataas kaysa sa pinakamataas na antas ng pagsasara ng airline sa nakaraang apat na taon, ayon sa AeroTime. Mahalaga ang mga puntong ito dahil ang kasunduan ay ginagawa sa gitna ng isang hindi pangkaraniwang magulong panahon para sa ekonomiya ng airline: ang mga gastos sa gasolina na nauugnay sa pagkagambala sa paligid ng Strait of Hormuz ay nakaapekto sa mga carrier sa buong industriya, kung saan ang karibal na budget airline na Wizz Air ay nag-uulat ng £170 milyong pagkalugi at nagbabala na ang mataas na gastos sa gasolina ay maaaring magbura sa buong taon nitong kita, ayon sa Briefed. Ang kahandaan ng Apollo na magbayad ng malaking premium kasabay ng pagkalugi ng isang kakumpitensya ay nagmumungkahi na ang private-equity firm ay tumataya na ang kasalukuyang pagtaas ng presyo ng gasolina ay pansamantala lamang sa halip na isang pangmatagalang pagbabago sa istruktura sa cost base ng industriya, ayon sa Briefed.
Ang palaisipan ng pagmamay-ari sa likod ng istruktura
Dahil hinihiling ng mga patakaran ng UK at European Union na manatiling mayoryang pagmamay-ari at kontrolado ng mga mamamayan ng UK o EU ang mga airline, hindi maaaring basta-basta bilhin ng Apollo ang easyJet dahil maaaring ito ay isang tipikal na target ng korporasyon. Sa halip, nililimitahan ng kasunduan ang sariling pamumuhunan sa pondo ng Apollo sa 49.9% ng bagong holding company, kung saan ang isang management trust na nakabase sa EU ang may hawak ng hanggang 5% at ang mga kasalukuyang shareholder na pumipiling ilipat ang kanilang mga stake ang bubuo sa natitira, ayon sa AeroTime. Ang tagapagtatag ng EasyJet na si Sir Stelios Haji-Ioannou at ang kanyang pamilya, na sama-samang kumokontrol sa humigit-kumulang 15.31% ng mga inisyu na share ng airline, ay nagbigay ng isang hindi mababawi na pangako na suportahan ang transaksyon at ilipat ang kanilang holding sa bagong istruktura sa halip na i-cash out, ayon sa AeroTime. "Matapos maingat na suriin ang panukala ng Apollo, nagpasya kami ng aking mga miyembro ng pamilya na suportahan ang inirerekomendang acquisition na inanunsyo ng easyJet board," sabi ni Haji-Ioannou sa isang pahayag na iniulat ng Reuters.
Maaaring piliin ng iba pang mga kwalipikadong shareholder ang parehong rollover path, na kilala bilang Stub Equity Alternative, na nagpapalitan ng shares nang isa-sa-isa para sa hindi nakalistang stock sa bagong parent company ng Apollo sa halip na tumanggap ng cash, ayon sa Aviation Business. Dahil ang kabuuang partisipasyon sa rollover ay nililimitahan sa 49.9% ng bagong entity upang mapanatili ang kinakailangang mayorya ng pagmamay-ari sa EU/UK, maaaring mabawasan nang proporsyonal ang mga halalan kung napakaraming shareholder ang pipiliing sumali, at ang anumang natitirang balanse ay babayaran ng cash, ayon sa Aviation Business.
Ano ang susunod na mangyayari, at ano ang hindi pa nagbabago
Ang transaksyon ay magpapatuloy bilang isang pamamaraan ng kasunduan na inaprubahan ng korte sa ilalim ng Bahagi 26 ng UK Companies Act, na mangangailangan ng pag-apruba mula sa mayorya ng mga shareholder na bumoto na kumakatawan sa hindi bababa sa 75% ng halaga ng mga share na bumoto sa isang Pagpupulong ng Hukuman, kasama ang isang hiwalay na 75% na resolusyon sa pangkalahatang pagpupulong ng easyJet, ayon sa Aviation Business. Bukod sa boto ng mga shareholder, ang kasunduan ay nangangailangan pa rin ng clearance sa pagkontrol ng merger sa Austria, Germany, at UK, pati na rin ang mga pag-apruba sa pamumuhunang dayuhan sa France, Italy, Malta, at Spain, ayon sa Aviation Business. Inaasahan ng parehong kumpanya na ang proseso ay matatapos sa pagtatapos ng unang quarter ng 2027, ayon sa easyJet.
Samantala, nananatiling nakalista ang easyJet sa London Stock Exchange at patuloy na nagpapatakbo ng naka-iskedyul nitong network gaya ng dati, ayon sa Aviation Business. Sinabi ng Apollo na hindi nito balak na magbawas ng mga trabaho sa unang 12 buwan pagkatapos makumpleto, bagama't kinilala nito na ang pag-alis sa listahan ay maaaring mag-alis sa kalaunan ng "limitadong bilang ng mga tungkulin sa mga partikular na lugar" na nauugnay sa pagpapanatili ng mga tungkulin ng pampublikong kumpanya, ayon sa BBC. Nangako rin ang kompanya na panatilihing hindi nagbabago ang umiiral na kasunduan sa paglilisensya ng brand ng easyJet sa easyGroup Ltd na kontrolado ng founder at sinasabing sinusuportahan nito ang kasalukuyang diskarte sa mababang gastos ng airline, kabilang ang patuloy na modernisasyon ng fleet, mas malalaking sasakyang panghimpapawid, at pagpapalawak ng negosyo ng pakete ng easyJet Holidays na may mas mataas na margin, ayon sa easyJet.
Ang mga bahagi ng easyJet ay ipinagbibili sa halagang 669.36 pence noong Agosto 10, na mas mababa pa rin nang malaki kaysa sa alok na 715-pence ng Apollo, ayon sa Investing.com. Ang patuloy na agwat na ito ay karaniwan sa mga takeover na naghihintay ng mga boto ng shareholder at pag-apruba ng mga regulatory, na sumasalamin sa time value ng pera at ang natitirang panganib na ang isang kondisyon ay hindi natutugunan bago pormal na magsara ang kasunduan, sa halip na anumang pagdududa sa merkado tungkol sa mga pangunahing termino na napagkasunduan na ng parehong board.
Para sa mas malawak na industriya, ang laki ng premium na napagkasunduang bayaran ng Apollo ay malamang na makaakit ng atensyon mula sa mga mamumuhunan sa iba pang nakalistang low-cost carrier. Iminungkahi ng mga analyst na sumasaklaw sa kasunduan na maaari nitong i-reset kung paano pinahahalagahan ng mga merkado ang mga maihahambing na karibal tulad ng Ryanair at Wizz Air, dahil ang presyo ng Apollo ay nagpapahiwatig na ang mga pinagbabatayan na network, mga puwang sa paliparan, at mga programa ng katapatan ng mga airline na iyon ay maaaring mas mahalaga kaysa sa iminumungkahi ng kasalukuyang mga pampublikong pagtatasa, kahit na sa gitna ng isang pagpigil sa gastos sa gasolina sa buong industriya na nakakaapekto sa mga panandaliang kita sa buong sektor sa halip na sa anumang iisang carrier.