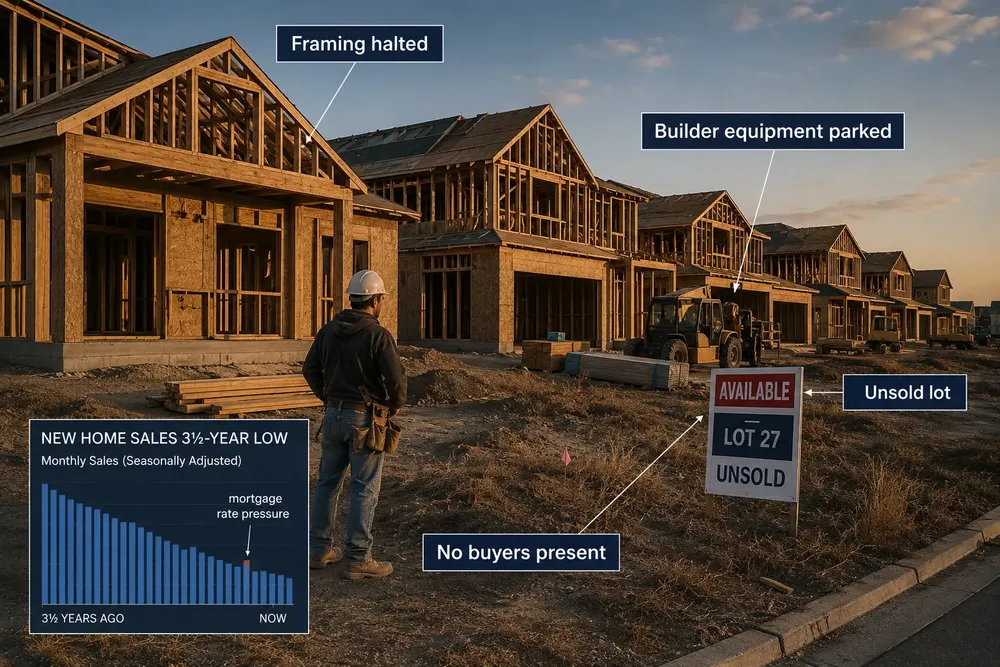
Ang pagsisimula ng single-family housing sa US ay bumaba ng 9.9% noong Hulyo sa seasonally adjusted annual rate na 808,000 na bahay, ang pinakamababa simula noong Nobyembre 2022, habang ang konstruksyon sa lahat ng uri ng pabahay ay bumaba ng 12.4%, na nagdaragdag ng isa pang sukat ng kahinaan sa merkado na napipigilan na ng mga rate ng mortgage na malapit sa 7%. Ipinapakita ng pinakabagong datos ng Census na ang single-family construction ay tumatakbo ng 15.7% na mas mababa sa antas nito noong isang taon, habang ng Reuters na ang mga nakabinbing kontrata para sa mga umiiral na bahay ay bumaba rin ng 2.3% noong Hulyo.
Inilalarawan ng mga datos ang isang pamilihan ng pabahay na may kakaibang problema: ang Estados Unidos ay maaaring sabay na magkaroon ng pangmatagalang kakulangan ng mga bahay at mahinang agarang demand para sa mga bagong konstruksyon. Ang mga tagapagtayo ay tumutugon hindi sa kung gaano karaming mga Amerikano ang teoretikal na nangangailangan ng pabahay, kundi sa kung gaano karaming mga sambahayan ang kayang bumili sa kasalukuyang mga presyo at mga gastos sa financing. Kapag ang mga rate ng mortgage ay sapat na mataas upang alisin ang mga mamimili sa merkado, ang kakulangan sa istruktura ay hindi kinakailangang isalin sa malakas na buwanang benta o konstruksyon.
May isang kasalungat na senyales. Ang mga permit sa pagtatayo ng single-family ay tumaas ng 2.5% sa taunang rate na 894,000, habang ang mga permit para sa lahat ng uri ng pabahay ay tumaas ng 5% sa 1.443 milyon. Ipinahihiwatig nito na hindi tinalikuran ng mga tagapagtayo ang mga pagpapaunlad sa hinaharap. Pinapanatili nila ang mga proyektong maaaring umusad kung bumuti ang mga kondisyon sa financing, kahit na ipinagpapaliban nila ang pag-convert ng ilan sa mga planong iyon sa aktibong konstruksyon.
Binago ng mga rate ng mortgage ang abot-kayang presyo nang hindi binabawasan ang pangangailangan para sa pabahay
Ang average na rate sa isang 30-taong fixed mortgage ay nananatiling humigit-kumulang 6.7%, mahigit doble sa mga rate na makukuha ng maraming may-ari ng bahay na bumili o nag-refinance noong panahon ng pandemya na may napakamurang kredito. Ang lingguhang survey ng mortgage ay nagbibigay ng pinakamalinaw na sukatan ng limitasyon sa financing: kahit ang medyo maliliit na paggalaw sa antas ngayon ay malaki ang pagbabago sa kinakailangang bayad upang bumili ng bahay.
Para sa isang sambahayang umuutang ng $400,000, ang isang 30-taong mortgage na may 6.7% ay nangangailangan ng humigit-kumulang $2,580 kada buwan sa prinsipal at interes bago ang mga buwis sa ari-arian, insurance o mga bayarin sa asosasyon. Sa 3%, ang parehong utang ay mangangailangan ng humigit-kumulang $1,686. Ang pagkakaiba ay umaabot sa $900 kada buwan nang hindi binabago ang presyo ng bahay o ang halagang hiniram.
Ang aritmetikong iyan ay direktang nakakaapekto sa mga prospective na mamimili, ngunit nililimitahan din nito ang suplay. Milyun-milyong kasalukuyang may-ari ng bahay ang may hawak ng mga mortgage na inisyu sa mga rate na mas mababa kaysa sa merkado ngayon. Samakatuwid, ang pagbebenta ng bahay ay maaaring mangahulugan ng pagsuko sa murang financing at pagkuha ng mas mahal na pautang para sa kapalit na ari-arian. Karaniwang inilalarawan ng mga ekonomista ang epekto bilang "lock-in" sa rate ng mortgage: ang mga may-ari na maaaring lumipat ay mananatili sa kanilang kinaroroonan dahil masyadong malaki ang parusa sa financing.
Ang resulta ay maaaring magmukhang magkasalungat. Ang mataas na presyo ay nagpapahina sa demand dahil hindi kayang bayaran ng mga mamimili ang ganoong karaming bahay, habang kasabay nito ay nililimitahan ang supply dahil ang mga kasalukuyang may-ari ay atubiling magbenta. Samakatuwid, ang mga presyo ay hindi kinakailangang bumababa nang kasingbilis ng dami ng transaksyon.
Nahaharap ang mga tagapagtayo sa panandaliang problema sa imbentaryo sa loob ng pangmatagalang kakulangan
Ang pagbaba ng mga panimulang gusali ay sumasalamin din sa kung ano ang mayroon nang mga tagapagtayo na maaaring ibenta. Dapat magpasya ang isang kompanya ng konstruksyon kung ang pagdaragdag ng isa pang subdibisyon o yugto ay may katuturan sa ekonomiya habang ang mga natapos na bahay ay mas matagal ilipat. Sinabi ng Nationwide Senior Economist na si Ben Ayers sa Reuters na malamang na ang mga tagapagtayo ay mananatiling nag-aalangan na gumawa ng malalaking bagong pamumuhunan hanggang sa bumaba nang sapat ang mga rate ng mortgage upang makatulong na maubos ang mga umiiral na imbentaryo.
Hindi nito pinawawalang-bisa ang mga pagtatantya na ang bansa ay nangangailangan ng mas maraming pabahay. Ipinapakita nito na ang pangangailangan sa pabahay at ang epektibong demand sa pagbili ay magkaibang konsepto sa ekonomiya. Ang isang sambahayan ay maaaring mangailangan ng bahay ngunit hindi maaaring maging kwalipikado para sa isang mortgage na sapat ang laki upang makabili nito. Ang isang metropolitan area ay maaaring may napakakaunting mga bahay kumpara sa populasyon habang ang mga tagapagtayo sa parehong lugar na iyon ay nahaharap sa hindi sapat na benta sa kasalukuyang mga presyo.
Parami nang parami ang mga tagapagtayo na gumagamit ng mga mortgage-rate buy-down, closing-cost assistance, at iba pang mga insentibo upang punan ang kakulangang iyon. Ang mga konsesyon na iyon ay maaaring gawing mas mapagkumpitensya ang isang bagong bahay kumpara sa isang dati nang bahay dahil ang malalaking tagapagtayo ay kadalasang may higit na kakayahang umangkop sa pananalapi kaysa sa mga indibidwal na may-ari ng bahay upang suportahan ang financing.
Ngunit may mga limitasyon ang mga insentibo. Kung inaasahan ng mga mamimili na bababa ang mga rate sa kalaunan, o kung ang mga buwanang bayad ay mananatiling lampas sa mga limitasyon ng kwalipikasyon kahit na pagkatapos ng mga konsesyon, may dahilan pa rin ang mga tagapagtayo para pabagalin ang bilis ng mga bagong simula.
Ang aktibidad sa kasalukuyang tahanan ay nagpapakita ng parehong limitasyon mula sa kabilang panig
Ang paglagda ng kontrata para sa mga dating pag-aaring bahay ay bumaba ng 2.3% noong Hulyo, na umabot sa pinakamababang antas nito simula noong Enero, ayon sa mga datos na iniulat ng Reuters. Itinuro ng Punong Ekonomista ng National Association of Realtors na si Lawrence Yun ang pag-abot ng mga rate ng mortgage sa pinakamataas na antas ng taon sa panahon ng pagbebenta ng mga bahay sa tag-init bilang isang salik na nakakaapekto sa mga mamimili.
Gayunpaman, ang merkado ay naging hindi gaanong paborable sa mga nagbebenta. Ang mga bahay ay mas matagal ibenta sa maraming merkado, ang pag-bid na higit sa presyong hinihingi ay naging hindi gaanong karaniwan, at ang imbentaryo ay bumuti mula sa matinding kakulangan na naranasan noong unang bahagi ng dekada. Wala sa mga pagbabagong iyon ang awtomatikong nagdudulot ng pambansang pagwawasto ng presyo dahil ang mga kondisyon ng pabahay ay lubhang nag-iiba ayon sa metropolitan area at rehiyon.
Mahalaga ang pagkakaibang iyan sa rehiyon. Ang isang lungsod na may mabilis na paglaki ng trabaho at populasyon, limitadong suplay ng lupa at limitadong konstruksyon ay maaaring kumilos nang ibang-iba kumpara sa isang merkado kung saan bumagal ang migrasyon noong panahon ng pandemya at ang mga bagong subdibisyon ay nakadagdag ng malaking imbentaryo.
Samakatuwid, ang direksyon ang inilalarawan ng mga pambansang estadistika, hindi lahat ng lokal na pamilihan.
Ang pagtaas ng permit noong Hulyo ang dahilan kung bakit hindi dapat ipagkamali ang isang buwang pagbagsak sa pagbagsak
Ang buwanang pagsisimula ng pabahay ay pabago-bago at maaaring baguhin, at ang Census Bureau ay nag-uulat ng medyo malawak na statistical confidence intervals kaugnay ng maraming buwanang pagbabago. Samakatuwid, ang pagbaba noong Hulyo ay dapat basahin kasama ng iba pang ebidensya sa halip na ituring bilang isang nag-iisang deklarasyon na ang konstruksyon ng tirahan ay pumasok sa isang bagong pagbagsak.
Gayunpaman, mahirap balewalain ang mas malawak na padron. Ang mga single-family starts ay umabot sa pinakamababang antas nito sa loob ng mahigit tatlong taon. Ang konstruksyon taon-taon ay bumaba nang husto. Ang aktibidad ng kontrata ng mga umiiral na bahay ay humina. Ang mga rate ng mortgage ay nananatiling mataas. Sama-sama, ang mga hakbang na iyon ay naglalarawan ng isang sektor ng pabahay na tumatakbo sa ibaba ng kamakailang kapasidad nito.
Ang mga permit ang pangunahing dahilan para mag-ingat sa paggawa ng mas mahigpit na konklusyon. Humihingi pa rin ng pahintulot ang mga tagapagtayo para sa mga bahay sa hinaharap, na nagmumungkahi na nakikita nila ang demand na maaaring muling lumitaw kung bumuti ang financing.
Samakatuwid, ang pangunahing hadlang ay hindi ang kawalan ng mga Amerikanong naghahangad ng mga bahay. Ito ay ang halaga ng paggawa ng hangaring iyon bilang buwanang bayad.
Hangga't hindi nagbabago nang malaki ang mga rate ng mortgage, presyo ng bahay, kita ng sambahayan, o ilang kombinasyon ng tatlong ito, ang merkado ng pabahay ay maaaring manatili sa isang hindi komportableng ekwilibriyo: ang mga mamimili ay nangangailangan ng mga bahay, maaaring itayo ng mga tagapagtayo ang mga ito, at maaaring ibenta ng mga kasalukuyang may-ari, ngunit mas kaunting mga transaksyon ang may katuturan sa pananalapi nang sabay.