Iginawad ng Defense Logistics Agency sa Elmet Technologies ang isang kontratang walang takdang panahon para sa paghahatid na nagkakahalaga ng hanggang $2 bilyon upang muling itayo ang mga reserbang tungsten ng US, kabilang ang isang garantisadong pangakong $150 milyon, habang ang Pentagon ay hiwalay na nangako ng $450 milyon upang palawakin ang network ng pagmimina, pagproseso, at pagmamanupaktura ng kumpanya. Ang kambal na kasunduan, na isiniwalat noong Lunes, ay ginagawang isa sa pinakamalaking direktang interbensyong industriyal ng Washington para sa isang estratehikong metal ang matagal nang kinikilalang kahinaan sa supply chain ng militar. Ipinapakita rin nito ang mga limitasyon ng pangunahing datos: karamihan sa kontrata ay nakasalalay sa mga order sa hinaharap, at ang mga stockpile delivery ay hindi magsisimula hangga't walang bagong suplay.
Saklaw ng paggawad ang mga tungsten ores, concentrates, at sodium tungstate na ibinibigay sa DLA Strategic Materials, ayon sa anunsyo. Ang kontrata ay may limang taong panahon ng pag-order ng base hanggang Agosto 30, 2031, kasama ang isang opsyon na magpapalawig nito hanggang Agosto 30, 2033. ng Reuters ang mga tuntunin at ang hiwalay na pamumuhunan ng pederal.
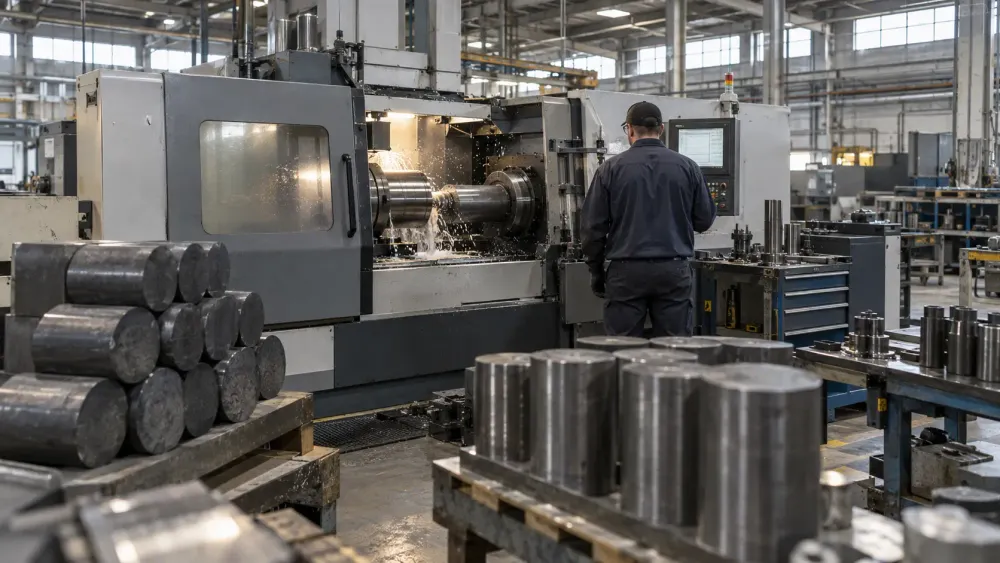
Mahalaga ang Tungsten dahil ang densidad, katigasan, at resistensya nito sa init ay nagpapahirap dito na palitan sa mga high-stress na bahagi ng militar. Inililista ng Defense Logistics Agency ang mga gamit nito kabilang ang mga jet-engine superalloy, mga armor-penetrating projectile, mga aircraft counterweight, at mga small-arms ammunition. Sinasabi ng Elmet na nagsusuplay ito ng mga programa kabilang ang Patriot, Javelin, Aegis, Trident II at THAAD, pati na rin ang mga Virginia- at Columbia-class submarine. Ang mga claim sa programang iyon ay nagmula sa kontratista, ngunit ang papel ng metal sa depensa ay kinumpirma ng sariling gabay sa mga materyales.
Isang kontrata na idinisenyo upang lumikha ng suplay bago ito bilhin
Ang hindi pangkaraniwang pagkakasunod-sunod ay mahalaga sa plano. Sinabi ng Elmet na hindi ito maghahatid ng materyal sa National Defense Stockpile hangga't hindi pa nakakakuha ng mga karagdagang suplay mula sa mga bagong minahan, mga kasunduan sa offtake, at mga pagpapalawak ng pagproseso. Ang probisyong iyon ay inilaan upang maiwasan ang pederal na pagbili mula sa paglihis ng mga bihirang materyal palayo sa mga umiiral na tagagawa ng Amerika. Sa pagsasagawa, sinusubukan ng gobyerno na palakihin ang pool bago punan ang reserba nito, sa halip na mag-bid laban sa mga kumpanyang gumagamit na ng tungsten.
Ang $450 milyong pamumuhunan ay ang bahagi ng pagpapalakas ng kapasidad ng estratehiyang iyon. Isang paunang $200 milyon ang babayaran sa pagsasara, na may mga susunod na drawdown na nakatali sa kasunduan. Bilang kapalit, ang gobyerno ay makakatanggap ng redeemable preferred equity, mga warrant na kumakatawan sa hanggang 19.9% ng karaniwang stock ng Elmet pagkatapos ng transaksyon, ang karapatang magtalaga ng isang independiyenteng direktor at isang nonvoting board observer. Ang istrukturang iyon ay nagbibigay sa mga nagbabayad ng buwis ng potensyal na interes sa pagmamay-ari habang inilalagay ang gobyerno sa hindi pangkaraniwang malapit sa pamamahala ng isang supplier ng depensa.
Plano ng Elmet na maglaan ng mahigit $165 milyon sa mga pabrika sa Lewiston, Maine; Coldwater, Michigan; at Euclid, Ohio. Inaasahan din nitong maglaan ng humigit-kumulang $150 milyon sa Springer Tungsten Complex malapit sa Imlay, Nevada, kung saan ang isang kumpanyang pagmamay-ari ng mayorya kasama ang Blue Moon Metals at EQ Resources ng Australia ay magsisimula muli ng pasilidad ng conversion ng minahan, gilingan, at ammonium paratungstate. Ang pangalawang inilabas na kumpanya ay nagtatala ng produksyon ng minahan at gilingan sa huling bahagi ng 2027 at mga operasyon ng conversion sa ikalawang kalahati ng 2028. Ang mga petsang iyon ay mga plano lamang, hindi nakumpletong kapasidad.
Ang pangingibabaw ng Tsina ay naging panganib sa militar ang konsentrasyon
Sa kasalukuyan, walang gumaganang minahan ng tungsten ang Estados Unidos, ayon sa DLA, kahit na ang mga lokal na pabrika ang kumokonsumo ng metal. Tinatantya ng US Geological Survey na ang Tsina ang bumubuo sa humigit-kumulang 80% ng produksyon ng minahan sa mundo. Sinasabi rin ng pinakabagong buod ng kalakal na humigit-kumulang 60% ng pagkonsumo ng tungsten sa US ay napupunta sa mga bahaging cemented-carbide na ginagamit para sa pagputol at paglaban sa pagkasira, na nagpapakita na ang mga mamimili ng depensa ay nakikipagkumpitensya sa mga gumagamit ng pagmamanupaktura, konstruksyon, pagmimina at enerhiya.
Ang konsentrasyong iyon ay naging mas mahalaga matapos ipataw ng Beijing ang mga kontrol sa pag-export noong Pebrero 2025 sa mga tinukoy na produktong tungsten at mga kaugnay na teknolohiya. Ang mga patakaran ay nangangailangan ng mga lisensya sa halip na ipagbawal ang bawat kargamento, ngunit ang paglilisensya ay lumilikha ng isang impluwensya sa pagkakaroon at tiyempo. Ang talaan ng IEA ay nagpepetsa ng mga kontrol sa isang magkasanib na anunsyo ng ministeryo ng komersyo ng Tsina at administrasyon ng customs. Kalaunan ay nilimitahan ng Tsina ang bilang ng mga awtorisadong taga-export, na lalong naghigpit sa isang merkado kung saan mahirap ang pagpapalit at mabilis na pag-unlad ng minahan.
Pinalaki ng mga presyo at pagkonsumo ng militar ang presyur. Natuklasan ng isang pagsusuri ng Reuters na ang benchmark ammonium paratungstate ay tumaas mula sa wala pang $400 bawat metric-ton unit patungo sa mahigit $2,200 sa loob ng halos isang taon, habang ang mga export ng Tsina ay bumagsak nang husto pagkatapos ng mga kontrol. Ang tungsten na ginagamit sa isang carbide cutting tool ay kadalasang maaaring i-recycle; ang metal na ginagamit sa isang munition ay karaniwang nawawala. Ang pagkakaibang iyon ay ginagawang problema ng patuloy na labanan ang pagkaubos pati na rin ang problema sa pagkuha.
Ang stockpile ay insurance, hindi ordinaryong imbentaryo
Pinamamahalaan ng DLA Strategic Materials ang National Defense Stockpile upang mapanatili ang access sa mga materyales na kailangan para sa pambansang depensa at mahahalagang industriyang sibilyan sa panahon ng mga emergency. Inilalarawan ng ahensya ang sarili nito bilang pederal na nangunguna para sa pagsusuri, pagkuha, at pamamahala ng mga materyales na mahalaga sa seguridad. pampublikong mandato ang pagkuha, pag-iimbak, at pagtatapon, na nangangahulugang ang balangkas ng Elmet ay hindi isang pagbili ng mga armas kundi isang pagsisikap na mapanatili ang mga input na upstream bago pa man maging kaunti ang mga ito.
Ang lohika ng stockpile ay nagmula sa mga kakulangan na humubog sa produksiyong industriyal noong Ikalawang Digmaang Pandaigdig at noong unang bahagi ng Cold War. Sa ilalim ng Strategic and Critical Materials Stock Piling Act, maaaring kumuha at magpanatili ang gobyerno ng mga itinalagang materyales habang sinusubukang iwasan ang hindi kinakailangang pagkagambala sa mga pamilihang pangkomersyo. Inilarawan ng DLA ang reserba bilang isang patakaran sa seguro laban sa pagdepende sa ibang bansa o isang punto ng pagkabigo. Ang mga depot nito ay naglilista na ng mga tungsten ores at nagko-concentrate sa mga nakaimbak na kalakal, ngunit ang mga imbentaryo at mga kinakailangan sa militar ay nagbabago habang ang teknolohiya at tunggalian ay kumukunsumo ng materyal.
Maaaring dagdagan ng pag-recycle ang suplay na na-mina, bagama't hindi nito mapupunan ang bawat kakulangan. ng programa sa pag-recycle ang mga materyales kabilang ang tungsten mula sa mga hindi na ginagamit na kagamitan ng pederal at inililipat ang kwalipikadong output sa stockpile. Ang pamamaraang iyon ay kapaki-pakinabang para sa mga superalloy at scrap ng paggawa. Hindi ito gaanong epektibo para sa mga nakakalat na materyal, kontaminadong basura o tungsten na nawasak kapag sumabog ang isang armas, kaya kailangan pa rin ng Pentagon ng bagong ore, chemical conversion at kapasidad ng tapos na produkto.
Binabawasan ng isang kaalyadong network ang isang panganib ngunit lumilikha ng iba pa
Ang iminungkahing network ay umaabot lampas sa Nevada. Sinasabi ng Elmet na nagpaplano ito ng mga pamumuhunan o kaayusan sa supply na may kaugnayan sa minahan ng Mt. Carbine sa Australia at sa minahan ng Barruecopardo sa Espanya, pagkatapos ay nilalayon nitong i-coordinate ang sourcing sa pamamagitan ng isang bagong dibisyon ng pagpino at pangangalakal. Binabawasan ng heograpikong diversification ang pagkakalantad sa anumang bansa, ngunit lumilikha rin ito ng isang kadena ng mga minahan, transportasyon sa karagatan, conversion ng kemikal at pagmamanupaktura ng US na dapat gumana sa iskedyul.
Ang pederal na pamahalaan ay lalong gumagamit ng equity, mga pautang, at mga pangmatagalang pangako sa pagbili upang gawing mapondohan ang mga naturang proyekto. Ang isang minahan o refinery ay hindi maaaring paganahin na parang isang bodega; nangangailangan ito ng mga permit, inhinyeriya, espesyal na kagamitan, mga bihasang manggagawa, at mga customer na handang pumirma ng mga kontrata bago magsimula ang produksyon. Ang executive order ay nag-utos sa mga ahensya na pabilisin ang pagpopondo at pagpapahintulot para sa mga lokal na proyekto sa mineral. Ang transaksyon ng Elmet ay nagdaragdag ng isang direktang mekanismo ng pagmamay-ari at isang garantisadong mamimili sa patakarang iyon.
Ngunit ang allied sourcing ay hindi katulad ng domestic self-sufficiency. Ang materyales ng Australia at Espanya ay maaaring magpababa ng pagdepende sa Tsina habang nananatiling mahina sa pagkaantala sa pagpapadala, pagbabago ng pera, at mga lokal na problema sa operasyon. Ang talaorasan ng Nevada ay nag-iiwan din ng hindi bababa sa isang taon bago ang inaasahang output ng minahan at humigit-kumulang dalawang taon bago ang nakaplanong kapasidad ng conversion. Hanggang sa panahong iyon, ang mga umiiral na imbentaryo, pag-recycle, at imported na materyal ay dapat na tulay ang kakulangan.
Ang $2 bilyong kisame ay hindi $2 bilyong ginastos
Ang pinakamataas na halaga ng kontrata ang pinakamakikitang bilang, ngunit $150 milyon lamang ang inilalarawan bilang garantisadong pondo. Ang isang kontratang walang takdang paghahatid ay nagpapahintulot sa DLA na maglagay ng mga order sa paglipas ng panahon nang hindi obligado ang buong limitasyon sa paggawad. Ang aktwal na paggastos ay depende sa demand, pagganap ng supplier, magagamit na materyales at mga desisyon ng pederal sa hinaharap. Gayundin, ang $450 milyong pamumuhunan ay darating nang paunti-unti, at ang ilang alokasyon ng kumpanya ay nananatiling nakatingin sa hinaharap.
Nagtataas din ng mga tanong tungkol sa pagpapatupad at pangangasiwa ang pagmamay-ari ng pederal na pamahalaan. Ang mga warrant ay maaaring magbigay ng kalamangan sa gobyerno kung tataas ang halaga ng Elmet, ngunit hindi tinitiyak ng equity na magsisimula ang isang minahan sa tamang oras o maabot ng isang planta ng conversion ang nakaplanong output. Ang representasyon ng lupon ay maaaring mapabuti ang visibility sa pagganap, habang sabay na pinapalabo ang kumbensyonal na linya sa pagitan ng regulator, customer at shareholder. Ang malinaw na mga milestone, mga tuntunin sa pagpepresyo at pagsisiwalat ay magtatakda kung ang kaayusan ay nagpoprotekta sa mga nagbabayad ng buwis pati na rin ang supply.
Samakatuwid, ang agarang pagbabago ay institusyonal sa halip na pisikal: Lumikha ang Washington ng balangkas ng pagbili para sa maraming taon, naglaan ng kapital, at nag-ugnay ng muling pagdadagdag ng stockpile sa bagong produksyon. Ang ebidensya ay hindi pa nagpapakita ng karagdagang tonelada sa mga pederal na depot o mas mataas na domestic output. Ang susunod na makabuluhang pagsubok ay ang pagsasara ng pamumuhunan, pagsisiwalat ng mga order ng DLA, pag-unlad ng konstruksyon sa Nevada, at masusukat na pagtaas sa mga planta ng Elmet sa US. Kung darating ang mga milestone na iyon, na-convert na ng Pentagon ang isang diagnosis ng supply-chain sa kapasidad ng pagpapatakbo; hanggang noon, ang mga kasunduan ay nananatiling isang plano na may malaking pondo upang gawin ito.